「FIPにした方がいいらしい」という話は聞くけれど、何がどう変わるのかが分からない。そういうご相談が増えています。全3回で整理します。第1回は、収入の作られ方です。
この記事のポイント
- FIPの基準価格は、FITの調達価格と同じ数字。違うのは「受け取り方」
- 収入は「市場で売った収入+プレミアム」。プレミアムは市場と逆に動くので、平常時の年間収入はFITとほぼ同じ
- いま移行が注目される理由は、収入ではなく「出力制御の順番」が変わること
価格表は、FITと同じものを使う
意外に知られていないところから始めます。資源エネルギー庁の買取価格ページには、価格表の下にこう書かれています。
「FIT制度は調達価格、FIP制度(入札制度適用区分を除く)は基準価格、入札制度適用区分は上限価格。」
つまり入札区分を除けば、同じ表の同じ数字を、制度によって呼び方だけ変えて使っています。
| 2026年度の事業用太陽光 | 価格(FITは調達価格、FIPは基準価格) |
|---|---|
| 10kW以上50kW未満 | 9.9円/kWh |
| 50kW以上(地上設置・入札制度対象外) | 9.6円/kWh |
| 入札制度適用区分 | 入札で決定(第28回〜第31回の上限価格はいずれも9.60円/kWh) |
調達期間/交付期間は、いずれも20年間。出典:資源エネルギー庁「買取価格・期間等(2026年度以降)」
2024年度以降に新規認定を取った最大受電電力10kW以上の設備は、この価格に発電側課金相当額が上乗せされます(2026年度の太陽光は、地上設置10kW以上50kW未満が0.82円/kWh、地上設置50kW以上(入札対象外)が0.91円/kWh、屋根設置10kW以上が1.43円/kWh)。
FITは「単価が固定」、FIPは「市場で売って、差額をもらう」
FITは、決まった単価で電力会社が買い取ります。FIPは、電気を市場で売り、そこにプレミアム(正式には「供給促進交付金」)が上乗せされます。
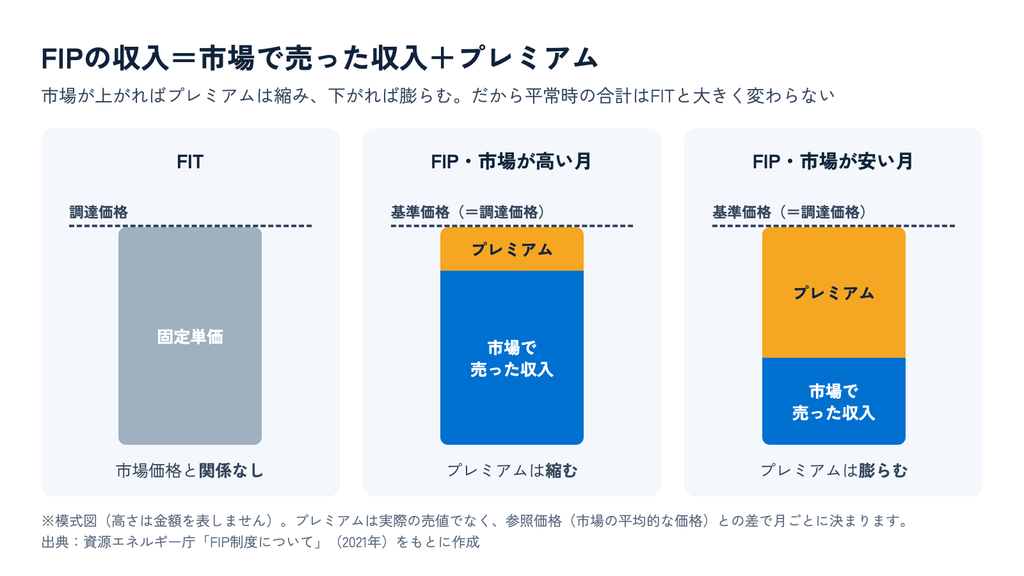
プレミアムは、基準価格から「参照価格」を引いた差です。参照価格は「市場でだいたいこれくらい稼げるはず」という想定額で、月ごとに決まります。資源エネルギー庁の資料では、次の式で示されています。
当月の調整前プレミアム単価= 基準価格 -{ 当月の参照価格 + 非化石価値相当額 - バランシングコスト }
だから市場価格が上がればプレミアムは縮み、下がれば膨らみます。収入が市場に振り回されすぎないよう、逆向きに動く設計です。
では、収入は増えるのか
資源エネルギー庁の簡易収入シミュレーションを、2年度分並べると次のとおりです。
| ケース | その年度 | 翌年度 | 2年間の合計 |
|---|---|---|---|
| 市場価格が一定 | 120.0 | 120.0 | 240.0 |
| 市場価格が変動 | 120.0 | 120.0 | 240.0 |
| 市場価格が高騰(1月だけ40.0) | 150.0 | 106.0 | 256.0 |
| 市場価格が下落 | 120.0 | 125.3 | 245.3 |
単位:円/kWh。毎月1単位ずつ発電すると仮定した年度合計(2年間の合計は2つの年度を足したもの)。一定の仮定を置いた試算で、想定次第で変わります。出典:資源エネルギー庁「FIP制度について」(2021年)
平常時の年間収入は、FITとほとんど変わりません。市場が跳ねた年は伸びますが、翌年度は参照価格が上がってプレミアムが縮みます。逆に市場が下がった翌年度は、プレミアムが厚くなります。年をまたいで見ると、市場の上下の影響はかなりの部分がならされる設計です。
そのうえで上振れを取れるかどうかは、「跳ねた時間帯に、自分の電気が売れていたかどうか」で決まります。FIPの話に蓄電池と発電量予測がよくセットで出てくるのは、このためです。
増える負担は「発電計画を自分で出すこと」
FIPでは、発電計画を自ら策定することが求められます。「いつ・どれだけ発電するか」を事前に申告し、ズレたぶん(インバランス)の責任を負う計画値同時同量です。FITにはこの義務がありません。
この負担に配慮して、バランシングコストがプレミアムに上乗せされます。当初は2022年度の1.0円/kWhから段階的に下げる設計で、その後は運転開始年度ごとの形(たとえば2024〜2026年度に運転を始めた太陽光は、運転開始年度を1.0円/kWhとし、以降徐々に低減)が示されています。基本の上乗せは、年々薄くなります。ただし2026年度は、出力制御の順番変更にあわせた支援として+1.00円/kWhの増額分が加わっています(FIP比率が25%に達する年度まで、年度を追って減る設計)。
実務では、発電計画はアグリゲーターと呼ばれる事業者に委託するのが通常です。国の施策にも「アグリゲーターとFIP事業者のマッチング・プラットフォームの設立」が入っています。委託の中身と費用は、次回で扱います。
いま移行が注目される本当の理由は「出力制御の順番」
ここまで読むと「収入はほぼ同じで、手間だけ増えるのでは」と思われるかもしれません。いま移行が話題になっている理由は、収入ではなく出力制御の順番です。資源エネルギー庁の資料には、こう書かれています。
「FIT電源とFIP電源の間の公平性を確保するため、優先給電ルールにおける出力制御の順番を、早ければ2026年度中から、FIT電源→FIP電源の順とする。」「これにより、FIP電源(太陽光・風力)は、当面、出力制御の対象とならない。他方、FIT電源の出力制御確率は増加することとなる。」
その後、「出力制御の公平性の確保に係る指針」(2026年4月改定)では、この順番での運用開始を「2026年度又は2027年度」としています。
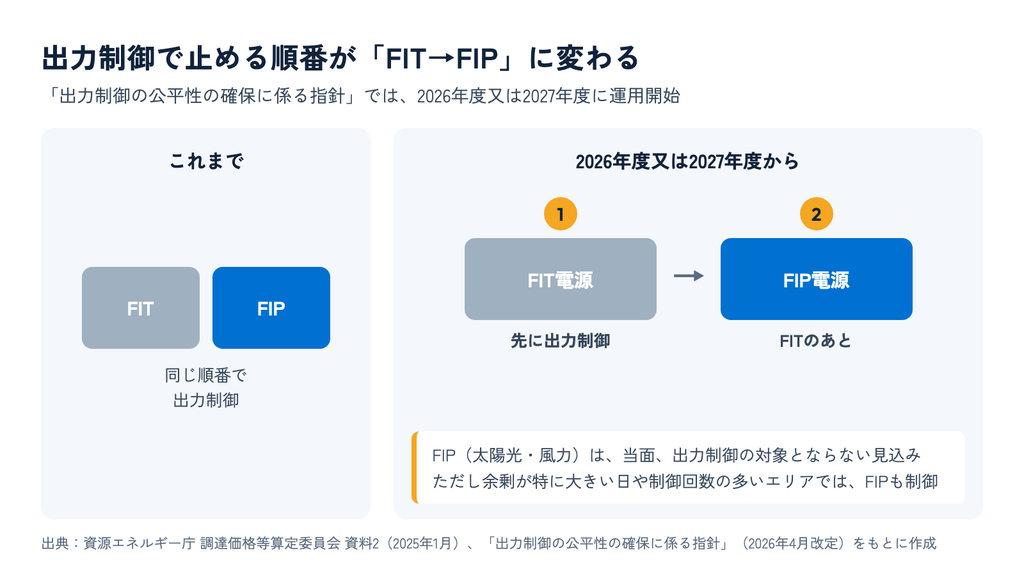
出力制御を受けると、その時間の発電は収入になりません。順番が後ろになれば、止められる回数が減ります。出力制御の多いエリアの発電所ほど、この差は大きくなります。ただし、余剰が特に大きい日や制御回数が多いエリアでは、FIT電源への制御の後に、FIP電源も制御されます。「FIPにすれば絶対に止まらない」ではありません。
FIT/FIP全体の認定量に占めるFIP比率は、2025年3月末時点でも出力ベースで約3.7%(太陽光に限ると約1.4%)です。国はこれが約25%に達するまでの間、集中的に支援を強化するとしています。先ほどのバランシングコストの増額措置も、その一つです。手厚いのはいまの局面だ、という読み方もできます。
小さな発電所でも、移行はもう始まっている
「大きい発電所の話でしょう」と受け取られがちですが、数字を見ると少し違います。
| 発電所の規模 | 移行認定の件数 | 出力 |
|---|---|---|
| 1,000kW以上 | 63件 | 193.2MW |
| 500〜1,000kW | 65件 | 48.8MW |
| 250〜500kW | 96件 | 40.8MW |
| 50〜250kW | 246件 | 53.4MW |
| 50kW未満 | 261件 | 11.1MW |
| 合計 | 731件 | 347.2MW |
太陽光のFIP移行認定(2024年12月末時点)。「移行認定」は、当初FIT認定を受けた後にFIPへ移行したもの。出典:資源エネルギー庁 調達価格等算定委員会 資料2(2025年1月)
件数で見ると、移行認定731件のうち507件、7割近くが250kW未満です。アグリゲーターへのヒアリングでも、50kW以上250kW未満の規模で既に契約実績のある事業者が複数あると回答されています。
次回:切り替えは、実際どうやるのか
第2回は手続きの話です。どんな申請が必要か、いつからできるのか、一度移ったらFITに戻れるのか、アグリゲーターとは何を契約するのか。第3回は「FIPに向く発電所・向かない発電所」を扱います。
関連して、FIP転換を「売る・持つ」と並べて出口の一つとして比較した記事がFIT残8年、売るか・持つか・FIP転換か、FIPと蓄電池を組み合わせた他社の取り組みを紹介した記事がFIP転換と蓄電池併設で収益42%増を実現にあります。
ご自分の発電所がいまどれくらいの価値なのかは、判断の前提になります。ソラコミュでは経済産業省の事業計画認定の設備IDから、価格の目安をお出ししています。登録は無料で、いまβ版として運用しています。
参考資料
- 資源エネルギー庁「買取価格・期間等(2026年度以降)」
- 同「(参考)令和8年度(2026年度)に新規認定を取得した案件の発電側課金相当額」
- 同「FIP制度における基準価格とプレミアム」
- 同「FIP制度について」(2021年9月17日)
- 同 調達価格等算定委員会 資料2「残る論点について」(2025年1月)
- 調達価格等算定委員会「令和8年度以降の調達価格等に関する意見」(2026年2月5日)
- 資源エネルギー庁「再生可能エネルギーの主力電源化について」(2025年11月12日)
- 資源エネルギー庁「FIP制度に関する政策措置について」(2024年9月30日)
- 資源エネルギー庁「出力制御の公平性の確保に係る指針」(2026年4月改定)