同じ値段で売っても、持ち主が個人か法人か、土地が付くかどうかで、税金の扱いは変わります。
発電所を売る話が具体的になってくると、「売ったお金に、税金はどれくらいかかるのか」が気になってきます。答えは、持ち主が個人か法人か、土地も一緒に売るか、消費税の課税事業者かどうかで変わります。
この記事では、国税庁のタックスアンサー(よくある税の質問への回答)と質疑応答事例をもとに、扱いの違いを整理します。税額は人によって変わるため、ここでは計算はしません。実際の判断は、税理士に確かめてください。
この記事のポイント
- 個人が設備を売った利益は、ほかの所得と合わせる「総合課税」、土地を売った利益は分けて計算する「分離課税」になります。法人は、どちらも会社の利益にまとめます。
- 利益は、帳簿に残った額との差で決まります。償却が進んだ発電所では、買ったときより安く売っても利益が出ることがあります。
- 消費税は、課税事業者なら設備の代金にかかり、土地の代金にはかかりません。免税事業者でも、売った額がその後の判定に効くことがあります。
売った代金は、中身ごとに分けて考える
中古の発電所は、パネル・架台・パワコンなどの設備と、その下の土地をまとめて1つの値段で売ることがよくあります。土地を借りている発電所なら、売るのは設備だけです。税金の扱いは、この「中身」ごとに違います。
個人の場合、設備のような「土地・建物以外の資産」を売った利益は、譲渡所得(資産を売って得た所得)のうち総合課税に入ります。給与や年金などと合わせて税率をかける方法です。土地を売った利益は分離課税で、ほかの所得とは分けて、決まった税率で計算します。
法人の場合は、設備も土地も、売った代金は会社の収益(益金)になり、その年のほかの損益と合わせて所得を計算します。
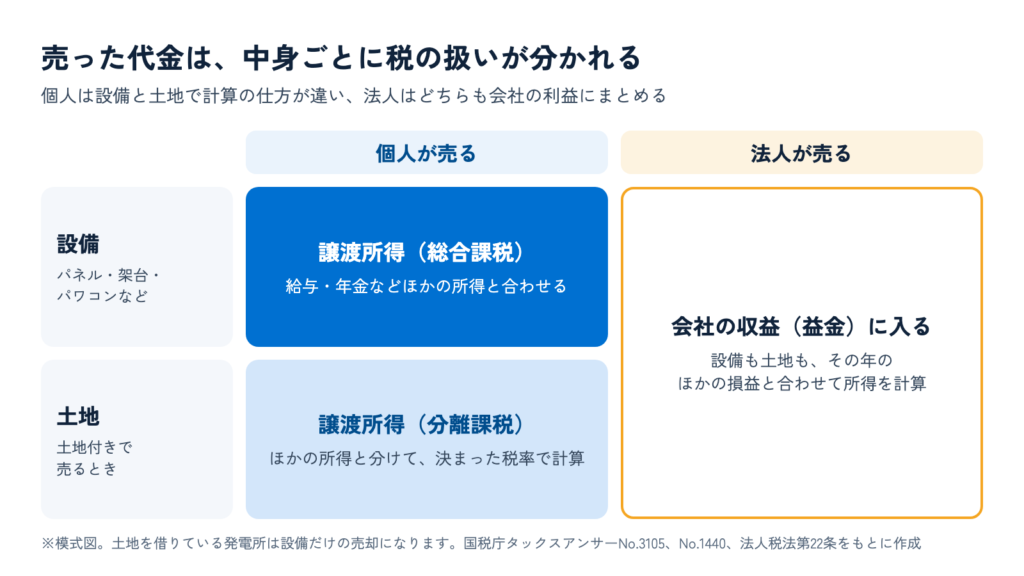
このため、土地付きで売るときは、代金のうち土地がいくら、設備がいくらかを分けることになります。この分け方は、後で触れる消費税の計算にも関わります。
個人の場合:設備は総合課税、土地は分離課税
まず、毎年の売電収入の区分と、発電所を売ったときの区分は別のものです。国税庁の質疑応答事例は、売電収入を、事業として行っていれば事業所得、そうでなければ雑所得としています。自分がどちらで申告してきたかは、毎年の確定申告書で確かめられます。
一方、発電所の設備を売った利益は、売電収入がどちらの区分でも、原則として譲渡所得です。国税庁は、売るために持っている商品(棚卸資産)、取得価額が10万円未満などの少額の資産、発電所を繰り返し建てて売る場合などを除いて、資産を売った所得を譲渡所得としています。
| 設備(パネル・架台・パワコンなど) | 土地 | |
|---|---|---|
| 課税の方法 | 総合課税(ほかの所得と合わせる) | 分離課税(ほかの所得と分ける) |
| 長期になる線 | 持っていた期間が5年を超える | 売った年の1月1日時点で、持っていた期間が5年を超える |
| 差し引ける特別控除 | 最高50万円(総合課税の譲渡所得の合計で) | 通常はなし(マイホームなどの特例を除く) |
| 税率のかけ方 | 短期は全額、長期は2分の1をほかの所得と合わせ、所得全体に応じた税率 | 長期:所得税15%・住民税5% 短期:所得税30%・住民税9% |
設備は、持っていた期間が5年を超えると「長期」になり、利益の2分の1だけをほかの所得に合わせます。土地は、長期か短期かで税率そのものが変わります。
土地の売却では、買い手から受け取る固定資産税の精算金も、売った代金に含めて計算する扱いです。
利益は「帳簿に残った額」との差で決まる
設備を売った利益は、売った額から「取得費」と売るためにかかった費用を差し引いて計算します。ただ、設備のように年々価値が減る資産では、取得費は買ったときの金額そのままではありません。
所得税法は、業務に使っていた期間の減価償却費の累積額を差し引いた額を取得費とすると定めています。申告で経費に入れていなくても差し引く扱いです。法人も考え方は同じで、帳簿に残っている額(帳簿価額)と売った額の差が、売却益または売却損になります。
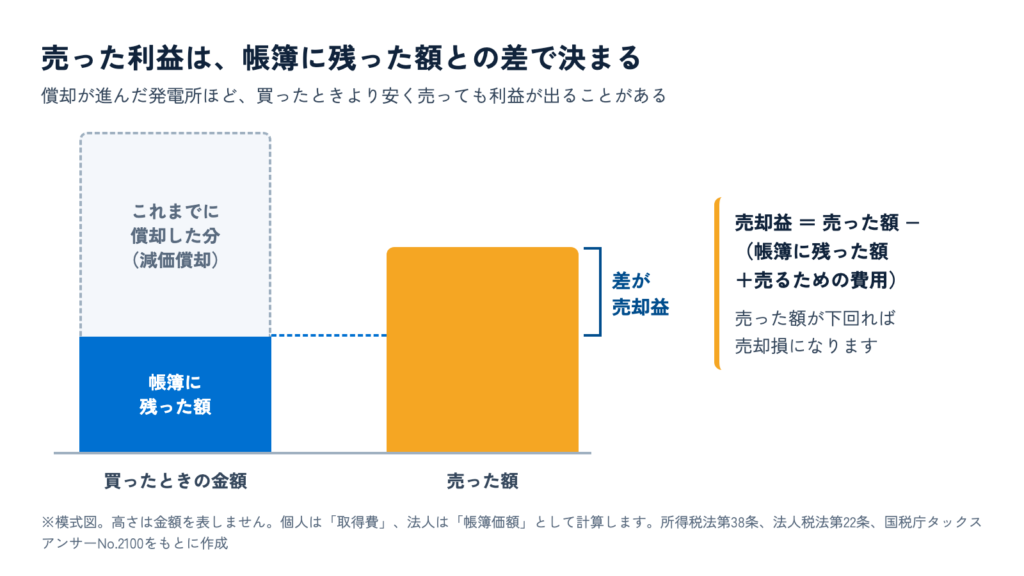
減価償却は、設備を買った金額を、使える年数(耐用年数)にわたって少しずつ経費にしていく仕組みです。国税庁の質疑応答事例では、自宅に設置した太陽光発電設備の例で、耐用年数を17年としています。
自分で建てて(または買って)から年数がたった発電所ほど、償却が進み、帳簿に残った額は小さくなっています。そのため、買ったときより安い値段で売っても、利益が出ることがあります。反対に、帳簿に残った額を下回る値段なら損になります。損が出たときの扱いも区分で変わるため、税理士に確かめてください。
法人の場合、利益にかかる税率や使える特例は、会社の規模や事業年度で変わります。顧問の税理士がいれば、決算の見込みと合わせて相談しておくと安心です。
ここまでで分かったこと
- 売った代金は、設備と土地に分けて考える
- 個人は、設備が総合課税、土地が分離課税。法人は会社の利益にまとめる
- 利益は帳簿に残った額との差。償却が進んだ発電所ほど、安く売っても利益が出やすい
消費税は、課税事業者かどうかで変わる
消費税は、事業者が事業として行う取引にかかります。国税庁の質疑応答事例では、自宅で使った残りを売る余剰売電は対象外ですが、会社員でも全量売電を続けていれば事業として扱われ、課税の対象になります。事業に使っていた機械などを売ることも、課税の対象です。
ただし、実際に消費税を納めるのは課税事業者です。個人なら、前々年(基準期間)の課税売上高(消費税のかかる売上の合計)が1,000万円以下であれば、原則として納める義務が免除されます。
インボイス(適格請求書)の発行事業者として登録している場合は、売上高にかかわらず免除されません。
| 設備の代金 | 土地の代金 | |
|---|---|---|
| 課税事業者(インボイス登録を含む) | 消費税の課税売上になる | 非課税(消費税はかからない) |
| 免税事業者 | この年に納める消費税はない。ただし、売った額は後の年の判定に使う課税売上高に入る | 非課税(消費税はかからない) |
土地の売却は、もともと消費税がかからない取引(非課税)です。設備と土地をまとめて売るときは、代金を合理的に分けることが求められていて、分け方で消費税のかかる額が変わります。
免税事業者の方も、設備を売った代金は課税売上高の計算に入ります。ほかの発電所や事業を続ける場合、売った年の2年後に課税事業者になるかどうかの判定に影響することがあります。
売る前に、税理士と確かめておくこと
税額は、ほかの所得や経費、使える特例によって人ごとに変わります。値段の交渉に入る前に、次のものをそろえて税理士に相談しておくと、手元に残る額の見込みを立てやすくなります。
- 直近の確定申告書(法人なら決算書)と、減価償却の明細
- 発電所を買った・建てたときの契約書と領収書(設備と土地の金額が分かるもの)
- 消費税の届出の控えと、インボイス登録の有無
- 売る条件の案(代金のうち土地と設備をいくらにするか、税込か税抜か)
値段が決まる要素はうちの発電所、いくらで売れる?──中古太陽光の査定額を決める5つの要素で、買い手が決まったあとの手続きは発電所を売ると決めたあと──名義変更で「自動で移るもの」と、契約で決めておくもので整理しています。
税金の扱いは、売ると決めたあとではなく、値段の見当をつける段階で知っておくと、条件を比べやすくなります。ソラコミュでは、中古の発電所を売りたい方と買いたい方をマッチングしています。登録は無料です。
参考資料
- 国税庁 タックスアンサーNo.3105「譲渡所得の対象となる資産と課税方法」
- 国税庁 タックスアンサーNo.1460「譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)」
- 国税庁 タックスアンサーNo.1440「譲渡所得(土地や建物を譲渡したとき)」
- 国税庁 タックスアンサーNo.3208「長期譲渡所得の税額の計算」
- 国税庁 タックスアンサーNo.3211「短期譲渡所得の税額の計算」
- 国税庁 タックスアンサーNo.2260「所得税の税率」
- 国税庁 タックスアンサーNo.2100「減価償却のあらまし」
- 国税庁 質疑応答事例(所得税)「自宅に設置した太陽光発電設備による余剰電力の売却収入」
- 国税庁 質疑応答事例(消費税)「会社員が自宅に設置した太陽光発電設備による余剰電力の売却」
- 国税庁 タックスアンサーNo.3240「個人が事業用建物等を譲渡した場合の消費税」
- 国税庁 タックスアンサーNo.6201「非課税となる取引」
- 国税庁 タックスアンサーNo.6501「納税義務の免除」
- 国税庁 質疑応答事例(消費税)「課税売上高の範囲」
- 国税庁 質疑応答事例(消費税)「建物と土地との一括譲渡の場合の課税標準」
- 所得税法(第38条 譲渡所得の金額の計算上控除する取得費)e-Gov法令検索
- 法人税法(第22条 各事業年度の所得の金額の計算の通則)e-Gov法令検索